2017-2022年中国工程管理服务行业发展全景调研与投资趋势预测
工程管理服务是指为工程项目提供全过程或分阶段的管理咨询服务,涵盖项目策划、可行性研究、招标代理、造价咨询、工程监理、项目管理、运维咨询等环节。2017-2022年,中国工程管理服务行业在新型城镇化、基础设施补短板、房地产调控及建筑业改革等多重因素交织下,经历了结构分化与模式升级的关键阶段。本报告基于公开数据与行业调研,对该时期行业发展全景进行系统梳理,并对投资趋势作出预测。
一、行业发展环境
- 政策环境:建筑业“放管服”改革持续深化,工程咨询资质资格管理逐步简化,全过程工程咨询试点自2017年推开,2020年后全面推行。工程造价改革、监理制度改革、招标投标法修订等政策推动行业向市场化、集成化方向转型。绿色建筑、智能建造、BIM技术应用等政策为工程管理服务注入新需求。
- 经济环境:2017-2019年固定资产投资保持中高速增长,基建投资维持高位;2020年疫情冲击后,逆周期调节加码,专项债扩容支撑交通、市政、水利等项目;2021-2022年房地产投资下行,但“两新一重”(新型基础设施、新型城镇化、交通水利等重大工程)成为新增长点。GDP增速放缓与投资结构优化并存,对工程管理服务的精细化、附加值提出更高要求。
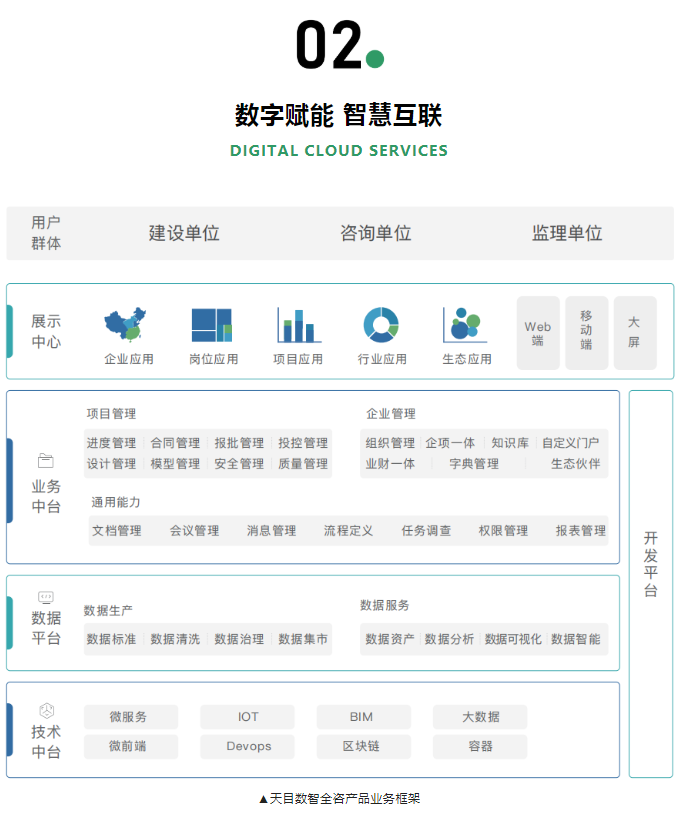
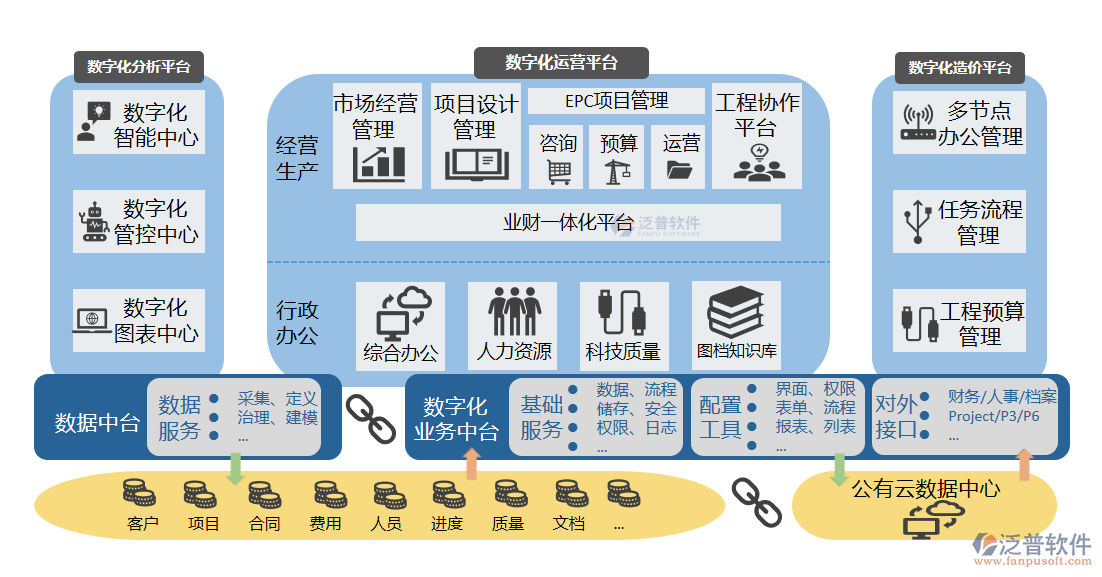
- 技术环境:BIM、大数据、物联网、人工智能等技术在工程管理领域加速渗透。数字化管理平台、智慧工地、装配式建筑管理需求上升,推动服务模式从人力密集向技术密集型转变。
二、市场规模与结构
2017-2022年,中国工程管理服务市场规模整体呈扩大趋势,但增速波动明显。2017-2019年,受益于基建投资与地产开发,行业营收年均增速约10%-12%;2020年疫情初期增速放缓至5%左右,下半年快速恢复;2021年增速回升至8%-10%;2022年受房地产投资下滑及疫情反复影响,增速降至3%-5%。初步估算,2022年行业市场规模(涵盖造价咨询、工程监理、招标代理、项目管理等)约6000-7000亿元(含相关服务)。
从结构看:造价咨询占比最大,约30%-35%,市场竞争充分,集中度低;工程监理占比约25%-30%,受资质改革影响,行业整合加速;招标代理占比约15%-20%,电子化招标普及推动服务效率提升;全过程工程咨询与传统项目管理合计占比不足15%,但增速最快,成为行业转型方向。
区域分布上,东部地区占据主导,长三角、珠三角、京津冀三大城市群贡献超50%市场份额;中西部地区受益于基建补短板,增速高于全国平均;东北地区受投资疲软影响,市场增长乏力。
三、竞争格局
行业竞争呈现“极度分散、区域割据、分层竞争”的特征。全国从事工程管理服务的企业总量超过10万家,但多数为中小型区域性企业。头部企业包括大型设计院(如中国建筑设计研究院)、央企旗下工程咨询公司(如中咨公司)、上市咨询企业(如广田集团、中设股份)以及部分国际工程咨询机构(如艾奕康AECOM、仲量联行)。2017-2022年,头部企业通过并购整合、跨区域布局、全牌照经营提升市场份额;中小企业在细分领域或本地市场寻求差异化生存。
集中度方面,造价咨询CR10不足5%,监理CR10约8%-10%,全过程咨询CR10约15%,行业整体集中度缓慢提升。资质改革降低了准入门槛,但业绩、信用、人才壁垒强化,促使行业从价格竞争转向能力竞争。
四、细分领域分析
- 造价咨询:2017-2022年,受地产调控与建材价格波动影响,传统造价咨询增速放缓;但全过程造价管控、BIM算量、数据库建设等增值服务需求上升。2021年工程造价改革方案取消最高投标限价按定额计价,推动市场化计价,对咨询企业专业能力提出更高要求。
- 工程监理:监理行业面临“责任大、取费低、人才缺”困境,2017年后监理取费市场化改革、强制监理范围调整等政策促使企业向项目管理或全过程咨询延伸。2022年监理行业营收约2000亿元,增速约4%。
- 招标代理:电子招投标全面推行,代理服务费市场化,行业利润空间收窄。企业通过延伸至采购咨询、合同管理、履约验收等环节提升附加值。2022年受基建投资支撑,招标代理市场保持平稳。
- 全过程工程咨询:2017年住建部试点后,2019-2022年各省陆续推出项目落地,业务涵盖设计、监理、造价、招标等。2022年全过程咨询市场规模突破800亿元,年均增速超20%。头部企业通过联合体、并购补齐资质,中小企业在单一环节难以独立承担全过程业务。
五、投资趋势预测
- 投资热点:全过程工程咨询、数字化工程管理平台、绿色建筑咨询、城市更新与老旧小区改造咨询、新基建(数据中心、充电桩、5G基站)项目管理。预计2023-2025年全过程咨询市场复合增速仍将保持15%以上,数字化管理服务市场增速超20%。
- 并购整合:行业集中度提升是长期趋势,具备跨区域、多资质、技术能力的头部企业将主导并购。央企、国企背景咨询公司通过混改、战略重组扩大版图;民营龙头通过上市融资进行外延扩张。
- 风险因素:房地产投资持续低迷对地产相关咨询业务形成拖累;地方政府债务管控影响基建项目支付能力;人才短缺与人工成本上升挤压利润;行业信用体系不完善导致低价竞争屡禁不止。
- 投资建议:重点关注具备全过程咨询能力、数字化技术储备、全国化布局的龙头企业;关注专注细分领域(如造价大数据、智慧监理)的“专精特新”企业;警惕依赖单一区域或单一客户的中小企业风险。
六、结论与展望
2017-2022年,中国工程管理服务行业在政策改革与市场需求双重驱动下,由分散走向集中,由单一服务走向集成服务,由传统管理走向数字管理。尽管2022年行业增速受宏观经济影响放缓,但高质量发展、城市更新、新基建等长期需求为行业提供新空间。全过程工程咨询将成为主流模式,数字化能力成为核心竞争力,行业集中度有望加速提升。预计2023-2025年行业整体增速将回升至8%-10%,全过程咨询及数字化服务成为主要增长引擎。
如若转载,请注明出处:http://www.fujiashiye.com/product/59.html
更新时间:2026-11-21 16:11:01